
Розтермінування від забудовника — варіант купівлі житла в новобудові без заощаджень. Коли банки пропонують невигідні умови отримання іпотеки, у цьому випадку перший внесок складатиме від 30% без прихованих комісій. Однак строк погашення повної суми невеликий — переважно від 1 до 3 років. Це хороша можливість придбати нерухомість на ранніх стадіях будівництва вигідніше та поступово виплачувати вартість житла до повного введення в експлуатацію об'єкта.
За даними Мінфін у 2025 році 65% усього житла було придбано на умовах, де покупець сплачував на стадії будівництва перший внесок забудовнику, а далі мав змогу виплатити решту до здачі об'єкта в експлуатацію або достроково.
Що таке розтермінування від забудовника і як воно працює?
У випадку розтермінування сторони підписують угоду, де ключовим є графік платежів. Вартість квартири ділиться на частини, за якими закріплені терміни.
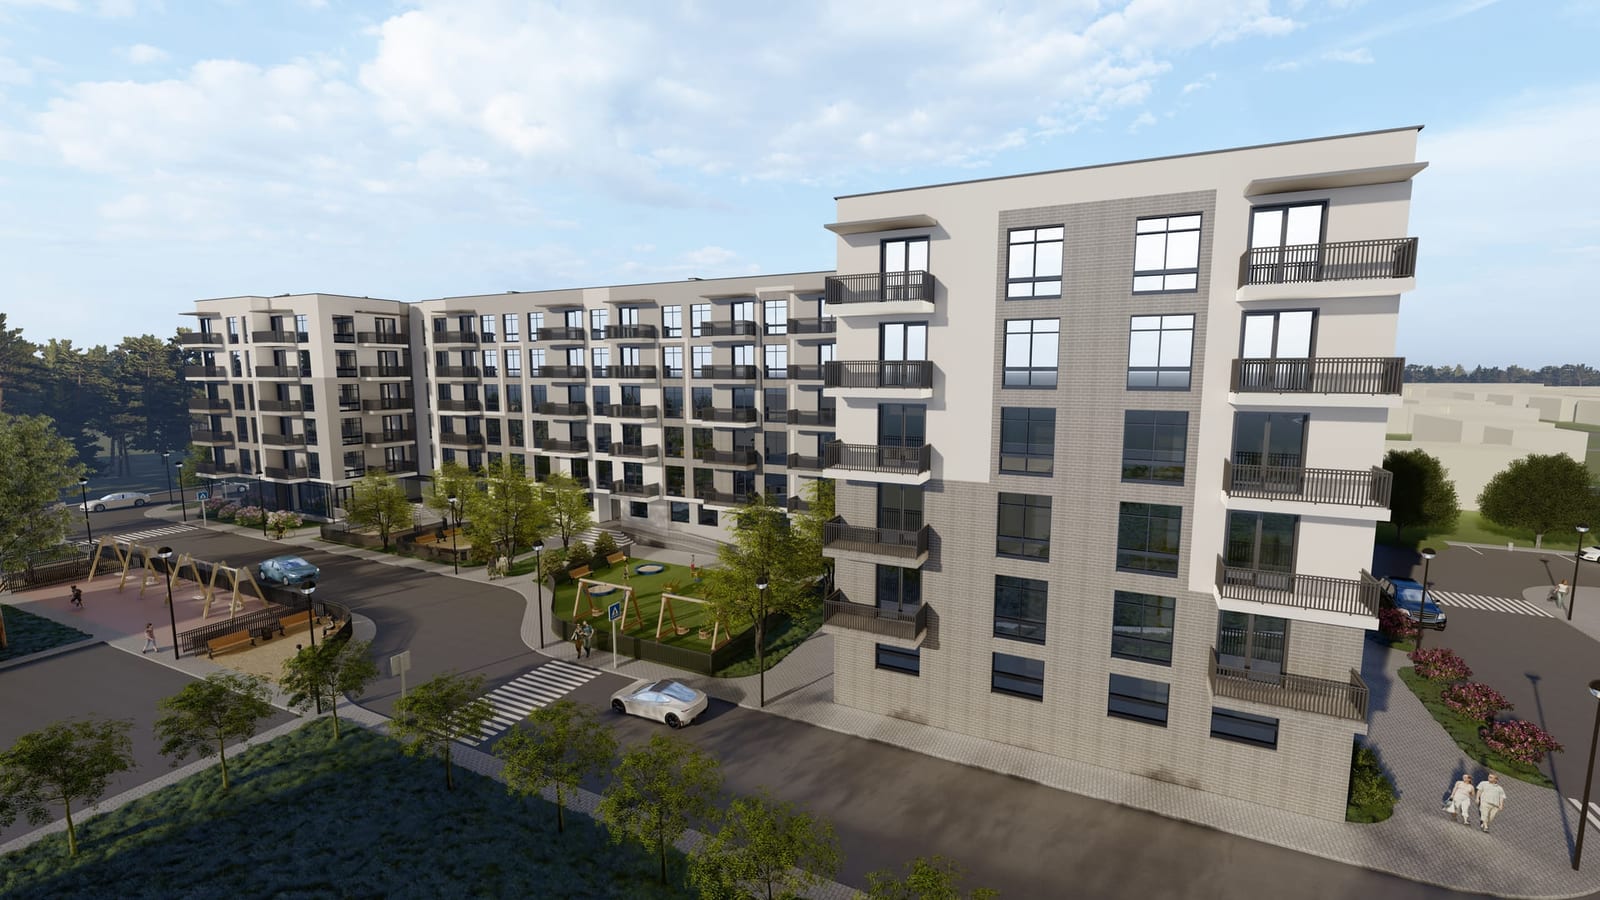
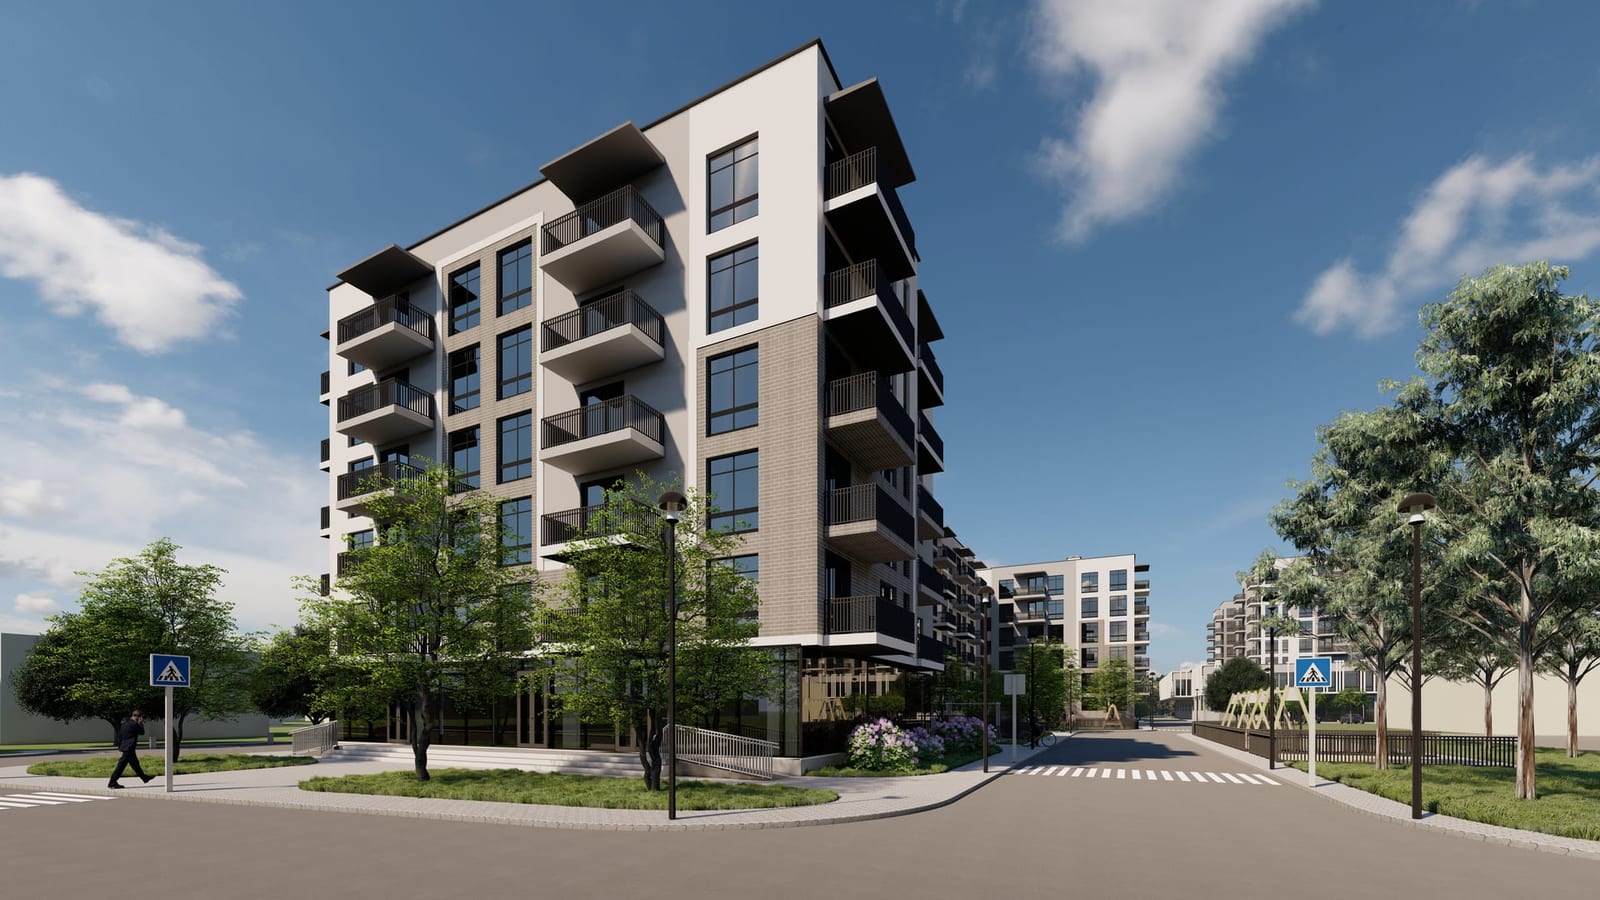
Частою практикою є можливість виплачувати, доки триває будівництво об'єкта. Іноді терміни прив'язуються саме до введення будинку в експлуатацію — у випадку з ЖК Newton та ЖК Falcon City 2. Для ЖК Falcon City 1 та ЖК Південний Deluxe діє спеціальна пропозиція розтермінування на 3 роки з моменту купівлі з першим внеском 30%. Ці два ЖК будуть введені в експлуатацію вже цього року.
Фактично угода працює наступним чином:
- покупець вибирає квартиру та хоче її придбати в розстрочку від забудовника без участі банківських представників;
- розраховуються платежі, терміни та підписується угода;
- покупець виплачує поступово вартість квартири без відсотків та по завершенню будівництва отримує право власності.
Найвигідніше купувати на ранніх стадіях будівництва, оскільки терміни все ще великі. Чим ближче до завершення, тим вартість квадратного метра вища, а строк погашення коротший. Це вигідно і для покупця, і для забудовника.
Основні умови розтермінування квартири
Придбання квартир на умовах розтермінування — фактичне інвестування в проєкти на стадії будівництва, де ключовими умовами є:
- внесок — чим більший перший внесок, тим вигідніше;
- відсотки — відсутні взагалі;
- терміни — короткі та/або залежать від термінів будівництва;
- валюта — часто є прив'язка до коливання курсу долара;
- документи — переважно потрібен лише паспорт та ІПН.
Лише після завершення та введення в експлуатацію будинку покупець отримує офіційне право власності та може розпоряджатися майном. За відсутності повної суми для придбання квартири та пільг від держави це найвигідніший варіант кредитування від забудовника ЖК без посередників.
Як оформити розтермінування від забудовника
Розтермінування від забудовника — це послуга, яка оформляється в офісі забудовника та/або відділі продажу відповідно до юридичних стандартів. За потреби до процесу можна залучити власного юриста, але обмежитися лише стороною забудовника теж надійно. Поетапність оформлення розтермінування наступна:
- Вибір квартири та узгодження деталей — важливо узгодити, яка саме квартира купується, що входить у вартість, терміни будівництва та введення в експлуатацію.
- Прорахунки та узгодження фінальної вартості квартири — залежно від стадії будівництва, вартість квадратного метра може змінюватися, тому вартість м² фіксується на момент укладання угоди.
- Збір і надання документації — потрібен лише паспорт та ідентифікаційний код. Якщо покупець одружений, додатково надається свідоцтво про шлюб. Довідка про дохід або підтвердження походження грошей майже ніколи не вимагається.
- Підписання угоди — варто ретельно перевірити умови, ризики та заходи, які вживатимуться у випадках недотримання термінів погашення. Усі пункти мають бути узгоджені обома сторонами.
- Внесення першого платежу — мінімальний внесок може бути будь-яким, але від 30% повної вартості та попередньо узгоджений із представником забудовника. Від суми залежатиме обсяг наступних платежів і кінцеві терміни погашення розстрочки.
Переваги та ризики купівлі квартири в розтермінування
Основна перевага оформлення розстрочки формату розтермінування — можливість вкласти гроші відразу, обравши найвигіднішу стадію будівництва. Немає потреби чекати, поки збереться потрібна сума, адже вартість житла продовжуватиме рости. Серед інших переваг:
- можна комфортно розрахувати платежі на весь період погашення;
- немає високих відсотків і прихованих комісій;
- не потрібно мати бездоганну кредитну історію та підтверджувати платоспроможність;
- можна вигідно інвестувати на початковому етапі будівництва, адже після здачі ЖК квартира вже буде дорожчою.
Розтермінування дозволяє отримати вибір нерухомості не лише під наявний бюджет. Оскільки сума вноситься поступово, можна обрати кращий варіант.
Ризики розтермінування
Розтермінування від забудовника — беззаперечна перевага. Покупець отримує вигідні можливості там, де банки пропонують лише ставки у понад 20%. В Україні вибір забудовників великий, але не всі добросовісно виконують свої обов'язки перед інвесторами. БудІнвестКом надає гарантії з ранніх стадій реалізації проєктів і до повного введення їх в експлуатацію. Перевірити надійність можна шляхом вивчення історії завершених об'єктів та дотримання термінів у минулому. Відсутність поганих відгуків, боргів і судових позовів — гарантія надійності та добросовісності.
Розтермінування vs іпотека: що вигідніше
Розуміючи, що таке розтермінування від забудовника, можна зробити висновок, що це вигідна версія банківської іпотеки. В одному випадку фігурантами угоди виступають самі компанії, в іншому — банки. Попри схожість, є суттєва різниця:
- Якщо є більша частина бюджету, розтермінування надає можливість уже інвестувати на вигідних умовах перші 10–30%, а решту доплатити за 1–3 роки. Іпотека розрахована на більш тривалий термін до 20 років і мінімальний бюджет зі значно вищими відсотками.
- Розстрочка — без додаткових доплат, що дозволяє придбати квартиру без відсотків. Іпотека завжди має високу ставку, яка часто не є фіксованою та може змінюватися залежно від умов угоди. Через це йде суттєва переплата по кожному внеску.
- Оформлення розтермінування відбувається в офісі забудовника з мінімальними вимогами до покупця і документації. Для отримання іпотеки потрібно пройти кілька етапів перевірки та мати дозвіл від банку, що вимагає більше часу та документації.
- Іпотека надає більше документальних гарантій, оскільки покупець стає власником житла одразу, але квартира вважатиметься заставним майном на випадок форс-мажорних ситуацій до погашення. У випадку розтермінування право власності можливе лише після завершення будівництва новобудови та виконання зобов'язань обома сторонами.
Переважна більшість українців, які інвестують у нерухомість, купують саме методом розтермінування. Такий варіант більшості підходить краще, оскільки залишається юридично надійним, але обходить прискіпливу банківську систему з високими відсотками та прихованими комісіями.
Часті запитання
Чи можна отримати розтермінування без офіційного працевлаштування?
Так, довідка про доходи забудовником не вимагається. Але варто заздалегідь оцінити свої платіжні можливості.
Що буде, якщо не платити?
У договорі детально прописуються умови. Найчастіше відсутність своєчасної оплати веде до грошових штрафів. Систематичне порушення умов може призвести до розірвання договору.
Чи фіксується ціна квартири при розтермінуванні?
Так, ціну фіксують на момент купівлі відносно без можливих змін. Але бувають випадки, коли вартість незмінна, поки стабільний валютний курс.
Чи можна продати квартиру, яка ще не повністю виплачена?
Квартиру продати неможливо, оскільки немає права власності на неї до моменту погашення кредиту. Але можна продати права на неї шляхом переоформлення за згодою забудовника шляхом переуступки.


